喜力 HEINEKEN 一直以来都是超越皇帽CARLSBERG,股价亦是。
但是近来皇帽已经悄悄超越了喜力。
为何?
答案应该就在以下图表里:
实力超越对手,股价超越对手
铁证的事实和数据
Tuesday, April 9, 2019
Monday, April 1, 2019
Tuesday, March 26, 2019
SCGM来红- 等待是一门能耐训练
- 它的最大隐忧莫过于它的贷款,第三季度又增加了接近4百万大洋的借贷。
- 这些贷款利息开销不是开玩笑的。
- 折旧开销还不需要那么担心,毕竟这笔款项不是钱不见,只是账目上的数字罢了。
- 营运开销相信是搬运期间所蒙受的开销,并不是长久的 (目前还在搬着)。
- 至于高原料价格,对比去年同期,原料价格明显回落,所以所谓的高原料价格是如何解释?
- 营运现金流吃紧,很不健康。相信所收到的钱都拿去还贷款了
其实,说真的,还有排等,问题来了,等候真的会等到春天吗?
绝对是个共患难时期,小股东有必要陪伴么?大家自行定夺吧!
Friday, March 22, 2019
追踪成衣需求- 耐克 NIKE
作为NIKE 成衣代工之一的MAGNI,对NIKE成衣的需求足以直接或间接影响MAGNI的订单和营收。
NIKE刚刚出炉的Q3业绩显示成衣需求依旧,中国大陆方面持续录得双位数增长。与上季度Q2同样保持同等涨幅。
美国方面的营收下滑是个隐忧。
从MAGNI 2018年报里可以看到,销售至中国按年大幅增长,这也足以印证NIKE在中国的销售额相比其他区域录得大幅度提升的情况。
中美贸易战会否影响这个趋势?
NIKE刚刚出炉的Q3业绩显示成衣需求依旧,中国大陆方面持续录得双位数增长。与上季度Q2同样保持同等涨幅。
美国方面的营收下滑是个隐忧。
中美贸易战会否影响这个趋势?
Friday, September 28, 2018
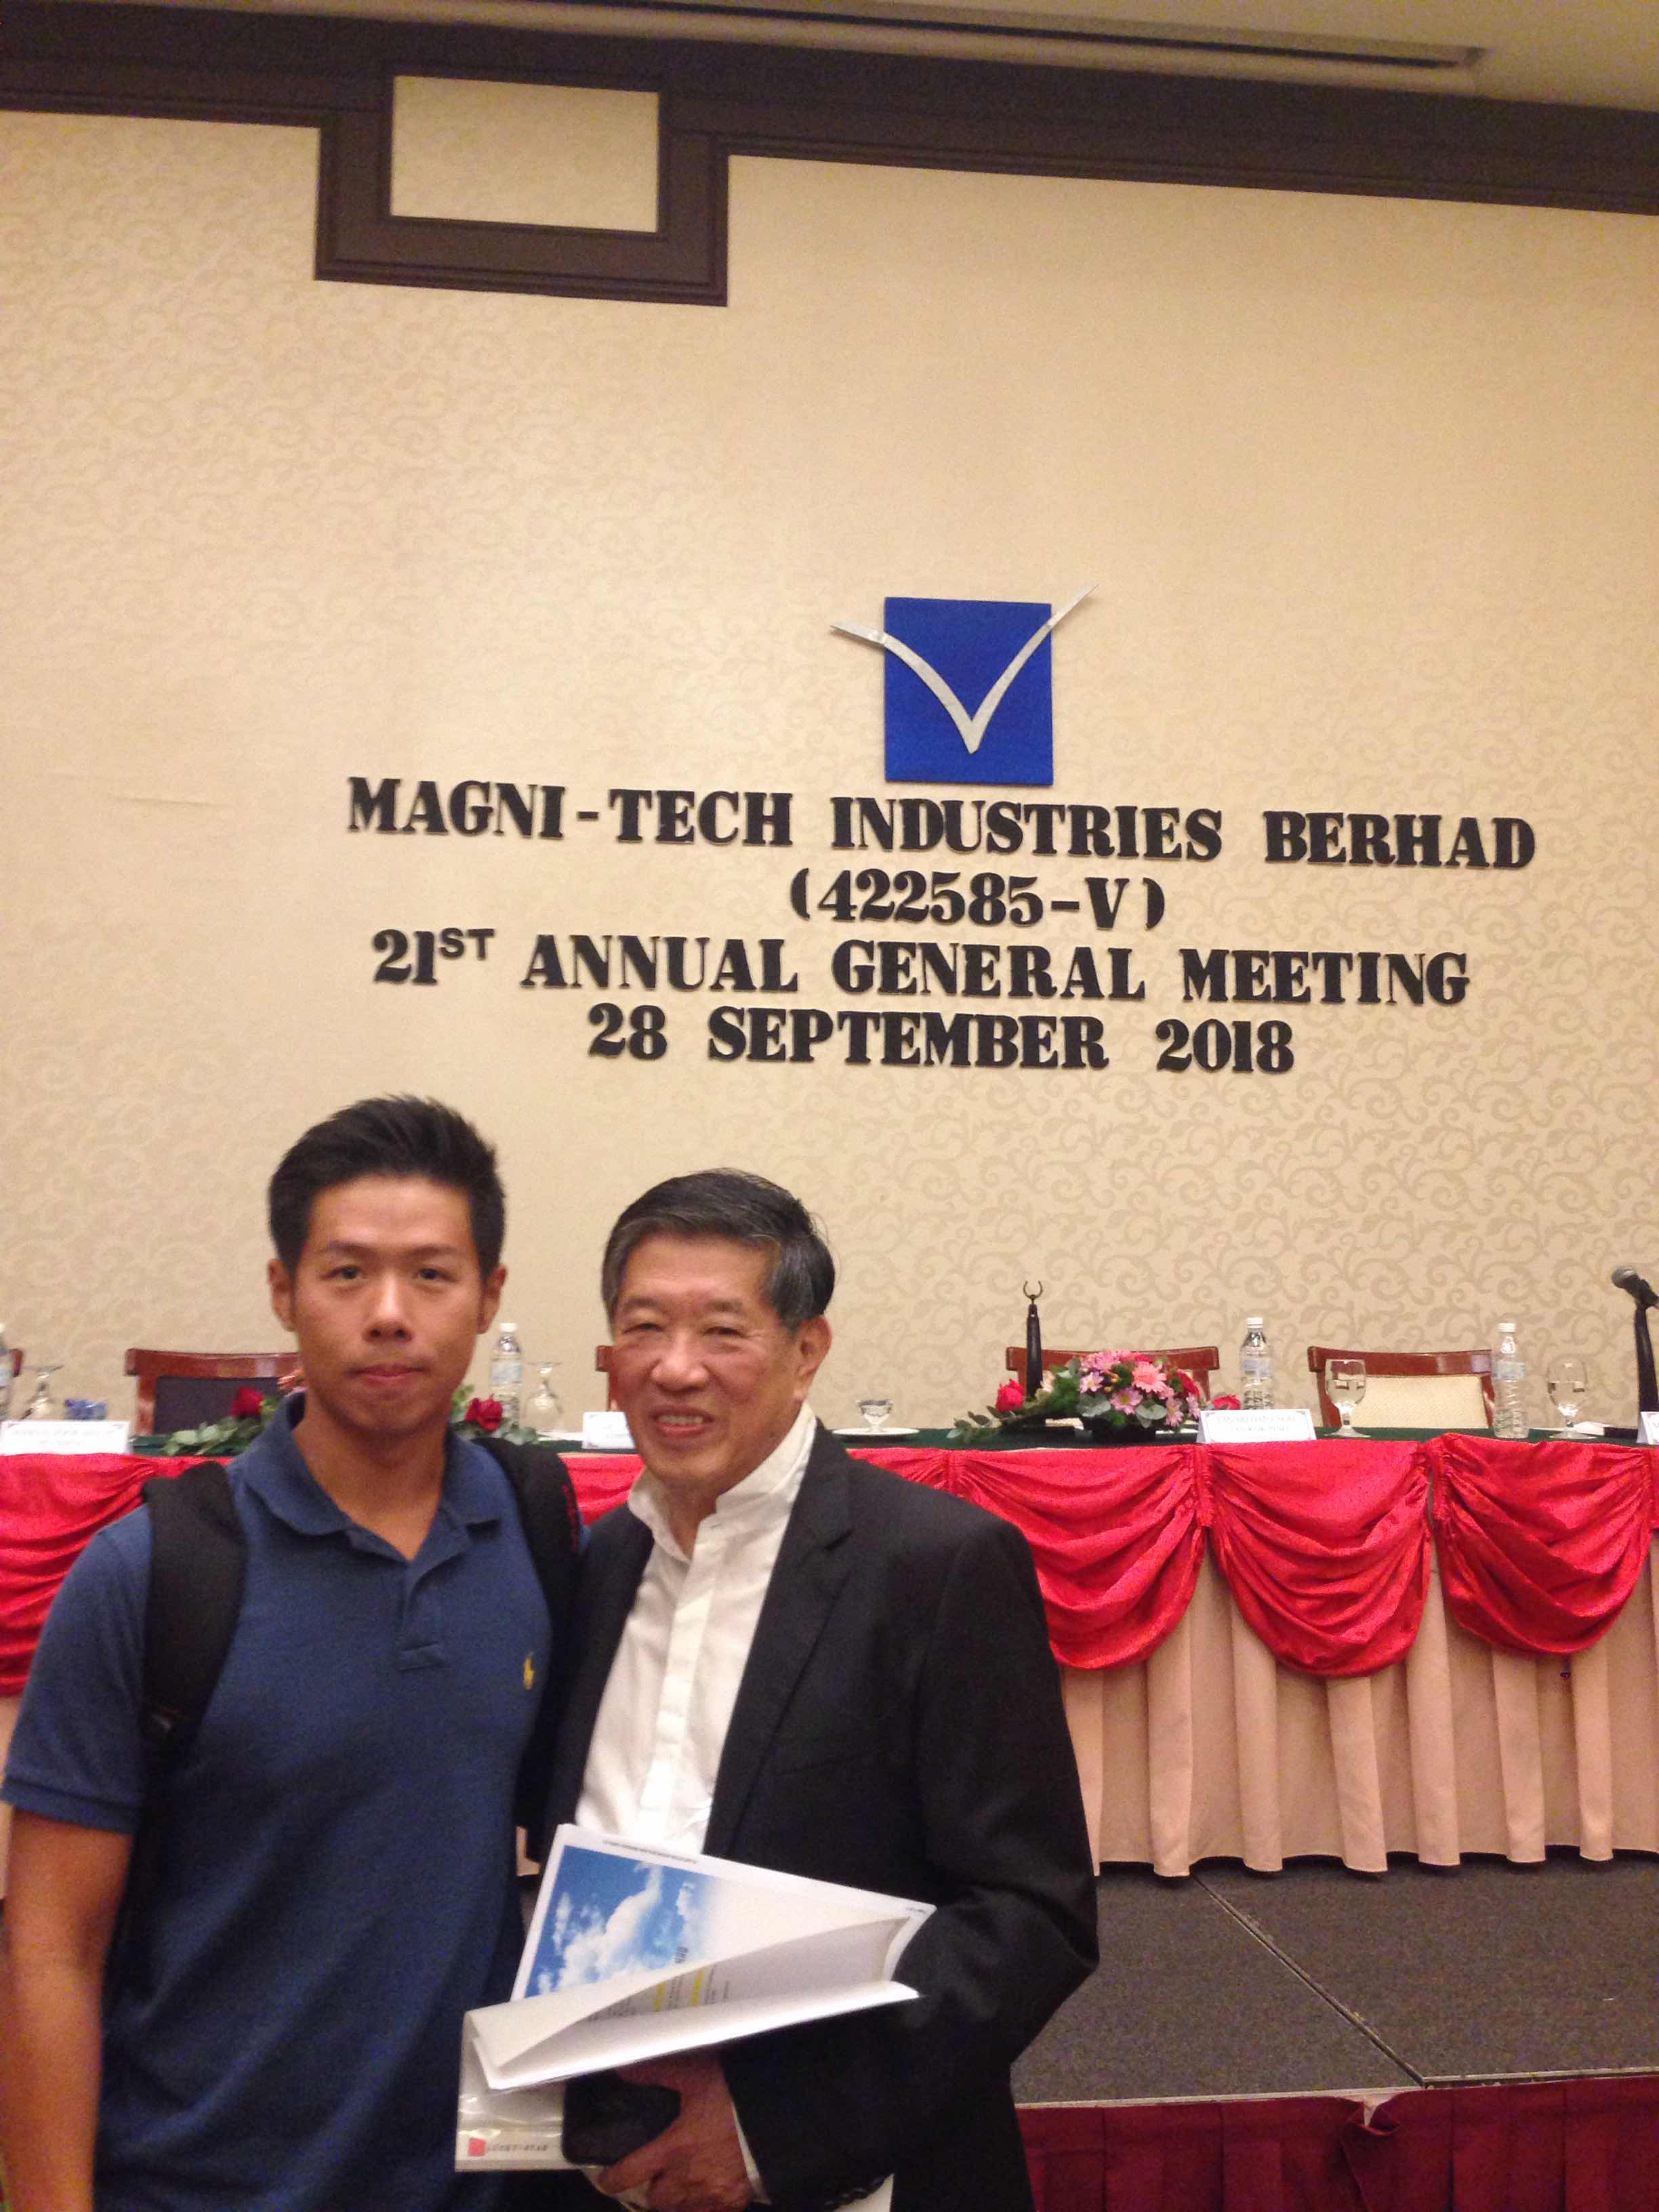
【MAGNI 第21届股东大会】乔治市,槟城
去年来不成,今年一定要来。谁知道明年就没这机会了呢?😜
出席人数并不多,大概算了有50多个人。
有早餐自助餐喂饱股东,食物是不错。
可惜他们并没有安排Q&A session,所以只好在场外博取机会向MD Tan Poay Seng发问。
1)什么原因造成营业额出现下滑?
外汇波动(美元走弱)等等因素都会造成营业额下滑(订单减少)。
2)接下来的营业额是否会有起色?
MD说他们会努力!
3)对于依赖单一主要客户是否是个巨大风险?
这个风险我们已经谈了30年 (现场一片哄堂😆)MD说他们注重品质和良好的客户关系,他们已经与Nike合作了几十年,他们要求什么我们很了解。他们也有和Lacoste 合作,但是量不大。
4)在越南的两座新厂将会提升产能
5)NIKE 向来都录得成长,甚至是双位数增长,但是这没有反映在MAGNI 的业绩里,尤其是最近几个季度。这是不是因为来自NIKE的订单减少?
我们不能这样做对比(原来我错了?🤔)
Wednesday, September 26, 2018
NIKE持续增长,MAGNI呢?
最近几个季度的性情不稳,业绩时好时差。前两个季度也经历过业绩炸弹,上个季度稍微好转,但是营业额稍微萎缩。真让人捉摸不到。
扩展产能中将会设立两座新厂,第一座新厂已经在今年3月营运,目前还未出现任何突破性贡献。第二座新厂正在兴建当中,预计2019年中完成。至于营业额无法增长是不是产能已经顶峰了呢还是订单减少呢?
季报中有提到订单减少,如果订单减少,将来两座新厂完全投入生产后是否会出现产能过剩的隐忧?
这些问题只好丢回管理层。
NIKE在昨天出炉的2019年第一季度(截至8月31日)报告录得双位数增长。APPAREL在全球都录得双位数的增长(除了北美洲 8%),至于这是否将会反映在MAGNI未来的表现就有待观察,毕竟前几个季度的表现有脱轨的现象。
虽然目前手上的股份属于免费股,但是如果看不到它的持续性成长,是否可以考虑清空?
本金都已经拿回来了,留着免费股每年领股息不好吗?
MAGNI每年的派息率都有至少30%以上 (2018-35.6%, 2017-31.2%, 2016-35.7)。假设EPS每年都保持在50仙以上,每年的股息大约是20仙左右。当然如果少赚的话股息也是会下调。
心里有好多疑问,希望这次有机会从管理层的口中得到理想并诚实的答复,然后再考虑下一步怎么走。
“老狐狸“又出现在2018年报中的30大股东名单中。。。
NIKE在昨天出炉的2019年第一季度(截至8月31日)报告录得双位数增长。APPAREL在全球都录得双位数的增长(除了北美洲 8%),至于这是否将会反映在MAGNI未来的表现就有待观察,毕竟前几个季度的表现有脱轨的现象。
虽然目前手上的股份属于免费股,但是如果看不到它的持续性成长,是否可以考虑清空?
本金都已经拿回来了,留着免费股每年领股息不好吗?
MAGNI每年的派息率都有至少30%以上 (2018-35.6%, 2017-31.2%, 2016-35.7)。假设EPS每年都保持在50仙以上,每年的股息大约是20仙左右。当然如果少赚的话股息也是会下调。
心里有好多疑问,希望这次有机会从管理层的口中得到理想并诚实的答复,然后再考虑下一步怎么走。
“老狐狸“又出现在2018年报中的30大股东名单中。。。
Subscribe to:
Posts (Atom)